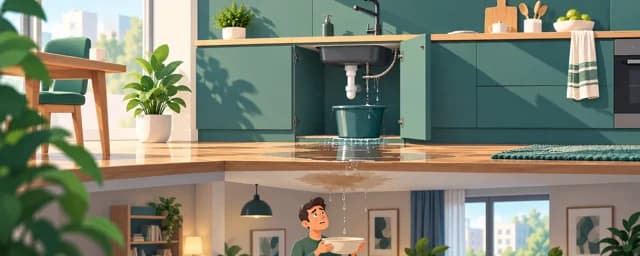
Scenario koji se ponavlja svake zime: fleksibilno crevo ispod sudopere popusti dok ste na poslu. Voda curi šest sati. Kad se vratite, parket je nabubrio, donji deo kuhinjskih elemenata je gotov, a komšija ispod vas zove jer mu kaplje sa plafona.
Imate polisu osiguranja domaćinstva. Plaćate je godinama. I onda vam osiguravač kaže da šteta kod komšije nije pokrivena.
Nije greška, i nije prevara. To je najčešći nesporazum koji viđamo kod polisa domaćinstva, i vredi ga razumeti pre nego što vam zatreba.
Osnovni paket pokriva manje nego što mislite
Kad kupite osiguranje domaćinstva, ono što dobijate u osnovi zove se osiguranje od požara i nekih drugih opasnosti. Taj paket je uzak i pokriva uglavnom velike, dramatične događaje: požar i udar groma, eksploziju, oluju i grad, pad letelice, manifestacije.
Primetite šta nije na listi. Voda.
Izliv vode iz instalacija je u srpskoj praksi dopunski rizik. Posebno se ugovara i posebno plaća. Ako ga niste dodali, polisa vam pokriva situaciju u kojoj vam izgori stan, ali ne i onu u kojoj vam pukne cev. A cev će vam mnogo pre pući nego što će vam nešto izgoreti.
Šteta kod komšije je treća, odvojena stvar
Ovo je drugi sloj zabune, i skuplji je.
Čak i kad imate izliv vode u polisi, to pokriva vašu imovinu. Vaš parket, vašu opremu, vaše stvari. Šteta koju ste napravili komšiji nije vaša imovina, već vaša odgovornost prema trećim licima.
Za nju postoji zasebno osiguravajuće pokriće koje se zove odgovornost prema trećim licima. Obično se dodaje uz polisu za mali novac, ali se ne uključuje samo od sebe.
Bez tog pokrića, komšijinu štetu plaćate iz svog džepa. A ona ume da bude veća od vaše, pogotovo ako je voda ušla u plafon i zid koji se mora bušiti i sušiti.
Isto važi i obrnuto. Ako vam kaplje odozgo, ne naplaćujete od svog osiguranja, nego od komšijinog, i to samo ako on ima odgovornost prema trećim licima. Ako nema, pregovarate sa čovekom sa sprata iznad. To retko prođe bez tenzije.
Kako da proverite šta zapravo imate
Uzmite polisu i tražite tri stvari:
- Da li piše izliv vode iz instalacija. Ako ne piše, nemate ga.
- Da li piše odgovornost prema trećim licima. Ako ne piše, komšijina šteta ide na vas.
- Na šta se odnosi osigurana suma. Većina polisa razdvaja objekat (zidovi, instalacije, podovi) od pokućstva (nameštaj, tehnika i sl.). Ako ste kao podstanar osigurali samo stvari, nemate pokriće za parket. Ako ste kao vlasnik osigurali samo objekat, nemate pokriće za uništenu kuhinju.
Treća stavka je mesto gde ljudi najviše promaše, jer se suma za pokućstvo unosi po sopstvenoj proceni. Ljudi upišu nasumičan broj, obično premali. Onda se posle štete primenjuje srazmera i isplata bude delić očekivanog.
Šta osiguravač neće platiti ni u jednom slučaju
Izliv vode je pokriven kad je iznenadan i nepredviđen. Tipično se ne priznaje:
- polagano curenje koje traje mesecima i za koje ste znali
- šteta od dotrajale instalacije koju niste održavali
- vlaga i buđ kao posledica loše ventilacije
- voda koja je ušla kroz otvoren prozor
Granica između „pukla je cev" i „cev je bila trula deset godina" ume da bude tanka. Zato štetu prijavite odmah i sačuvajte dokaze pre nego što počne sanacija.
Praktično, prvih sat vremena
Zatvorite glavni ventil. Fotografišite sve pre nego što išta obrišete, i kod sebe i kod komšije. Prijavite štetu istog dana. Sačuvajte račun za majstora koji je hitno intervenisao, troškovi sprečavanja veće štete se najčešće priznaju. I nemojte da bacate oštećene stvari dok procenitelj ne dođe.
Poslednja stavka je važnija nego što deluje. Ljudi u panici izbace nabubreo parket pre procene, i onda nemaju čime da dokažu obim štete.
Zaključak u jednoj rečenici
Ako imate polisu domaćinstva bez izliva vode i bez odgovornosti prema trećim licima, imate polisu za požar. To nije loše, ali nije ono što većina ljudi misli da je kupila.
Proverite svoju polisu. Ako niste sigurni šta u njoj piše, pošaljite nam je i reći ćemo vam tačno šta je pokriveno, a šta nije.


